Compra aprobada revela mapa competitivo
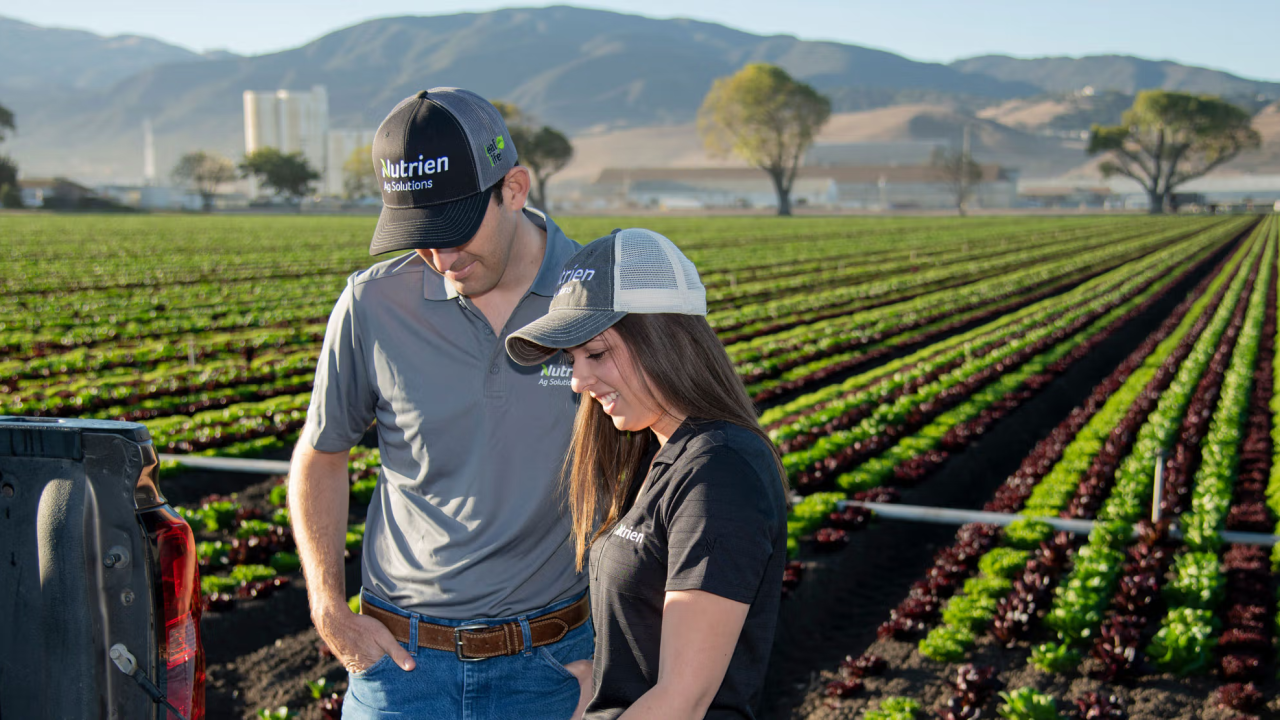
La Fiscalía Nacional Económica aprobó sin condiciones la adquisición de Nutrien AG Solutions Chile por CNA Chile y su filial FertiAmerica. Detrás de la autorización aparece un antecedente revelador: el grupo canadiense había definido dos alternativas para su operación local, venderla o cerrarla.
Así lo recoge el informe de investigación que sustentó la resolución del 25 de septiembre de 2026. En una declaración prestada ante la autoridad el 20 de agosto, un representante de Nutrien Chile señaló que la decisión estratégica consistía en su venta o cierre, sin que se hubieran considerado nuevos planes de expansión o una reestructuración adicional.
La adquisición del 100% de las acciones permitirá a CNA asumir el control exclusivo de la compañía, directamente y a través de FertiAmerica. Según lo informado por las partes, la venta se enmarca en una estrategia más amplia de desinversión de Nutrien en Sudamérica.
El repliegue comenzó antes de la venta
La operación chilena ya había reducido su alcance. Desde marzo de 2025, Nutrien dejó de comercializar fertilizantes granulados y solubles. Los productos fitosanitarios y las semillas también salieron de su negocio principal, quedando únicamente la liquidación de inventarios remanentes.
Durante 2024 y 2025 cerró instalaciones y concentró sus actividades en fertilizantes líquidos y productos de especialidad agrícola, entre ellos bioestimulantes, correctores nutricionales y adyuvantes.
El expediente describe una red de seis puntos de venta en La Serena, Malloco, San Fernando, Linares, Chillán y Temuco; dos bodegas en Rancagua y San Antonio, y una oficina administrativa en Santiago.
Para CNA, cuyo negocio se desarrolla principalmente en la importación y comercialización mayorista de insumos agrícolas, la compra complementa su actividad con distribución directa a productores y capacidades operativas en fertilizantes líquidos.
Quién ocupa qué lugar en Chile
La investigación también permite observar cómo se distribuyen las posiciones de los principales actores. El mapa varía según el nutriente, el formato del fertilizante y si la venta se realiza a distribuidores o directamente a agricultores.
En el canal mayorista, CNA mantiene una posición especialmente fuerte. Según las ventas informadas por los principales competidores para 2025, registra entre 70% y 80% en fertilizantes fosfatados granulados y entre 50% y 60% en nitrogenados granulados. En estos últimos, Agrovitra y Anagra alcanzan, cada una, entre 10% y 20%.
En fertilizantes potásicos granulados, CNA y SQM registran, cada una, entre el 30% y el 40% de las ventas mayoristas. Anagra y Agrovitra figuran con participaciones individuales entre el 10% y el 20%.
La distribución cambia al llegar al agricultor. En fertilizantes fosfatados granulados, Copeval figura con entre 30% y 40% de las ventas minoristas, seguida por Anagra con entre 20% y 30%. En potásicos solubles, Agrovitra y SQM registran, cada una, entre 20% y 30%.
Nutrien conserva una posición relevante en la venta minorista de fertilizantes nitrogenados líquidos, aunque perdió terreno: pasó de una participación de entre 50% y 60% en 2023 a entre 30% y 40% en 2025. Ferpac se mantuvo en el rango de 30% a 40%, mientras que Anagra avanzó de 0%-5% a 10%-20% en ese período.
En productos de apoyo agronómico, Coagra y Copeval destacan en la distribución minorista: cada una registra entre 30% y 40% en adyuvantes y bioestimulantes. En correctores nutricionales, Copeval alcanza entre 30% y 40%, mientras que Coagra y Tattersall presentan, cada una, entre 20% y 30%.
Las importaciones amplían el mapa
La elevada participación de CNA en las ventas mayoristas de fosfatados granulados llevó a la Fiscalía a profundizar su análisis con datos del Servicio Nacional de Aduanas.
Esa revisión mostró un panorama más amplio. En las importaciones de fertilizantes fosfatados de 2025, CNA, Anagra y SQM registran, cada una, entre 20% y 30%, mientras Agrovitra figura con entre 10% y 20%.
Las cifras de ventas e importaciones tienen coberturas distintas. Algunos importadores destinan los fertilizantes a la elaboración de mezclas y no necesariamente los comercializan como productos simples. Para la autoridad, esa capacidad de ajustar sus portafolios constituye una alternativa de abastecimiento relevante en un país que depende principalmente de las importaciones de fertilizantes.
Tras examinar esas opciones de suministro y la participación de las empresas involucradas, la Fiscalía concluyó que la compra no resulta apta para reducir sustancialmente la competencia y la autorizó sin exigir medidas de mitigación.
El expediente deja así dos historias conectadas: el repliegue de Nutrien en Chile y la expansión de CNA hacia la distribución minorista. También expone un mercado con posiciones fuertes en determinados segmentos, cuyo liderazgo varía según el producto y el canal. Las participaciones corresponden al valor de las ventas o importaciones de los segmentos analizados, principalmente en 2025, y no al conjunto de todos los insumos agrícolas.