Y volvieron a subir tras la emergencia
El mayor interés en asegurar los hogares se registró antes del aluvión. Según información de ComparaOnline, las cotizaciones de seguros de hogar alcanzaron su peak el lunes 5 de octubre, cuando ya se anunciaba una semana lluviosa: ese día se ubicaron un 85% por encima del promedio diario de las últimas semanas.
En los días siguientes, las consultas disminuyeron, pero la emergencia volvió a impulsar la búsqueda de protección. El viernes 9, un día después del aluvión en San Carlos de Apoquindo, las cotizaciones repuntaron y se ubicaron un 39% por encima de ese mismo promedio.
El escenario se repite esta semana. El Servicio Nacional de Prevención y Respuesta ante Desastres (SENAPRED) declaró alerta roja por remoción en masa en San José de Maipo, Puente Alto, Pirque, La Florida, Peñalolén, La Reina, Las Condes, Lo Barnechea, Vitacura y Colina, y el Gobierno suspendió las clases para este martes 20 de octubre en esas comunas. Según la Dirección Meteorológica de Chile, el sistema frontal, acompañado de un río atmosférico de nivel moderado, podría dejar entre 25 y 35 mm en la capital durante el martes y entre 45 y 75 mm en total hasta el jueves 22.
"Detrás de estas cotizaciones hay personas preocupadas por sus hogares y por cómo afrontar los daños que pueden provocar eventos climáticos como los que vivimos hace pocos días. En momentos así, es natural preguntarse qué respaldo ofrece el seguro que tenemos contratado o podríamos contratar. Por eso, comparar las distintas opciones y entender sus coberturas, exclusiones y deducibles es fundamental para tomar una decisión informada", señala Javier Arriola, Brand Director de ComparaOnline.
La pregunta clave: ¿el seguro cubre un aluvión?
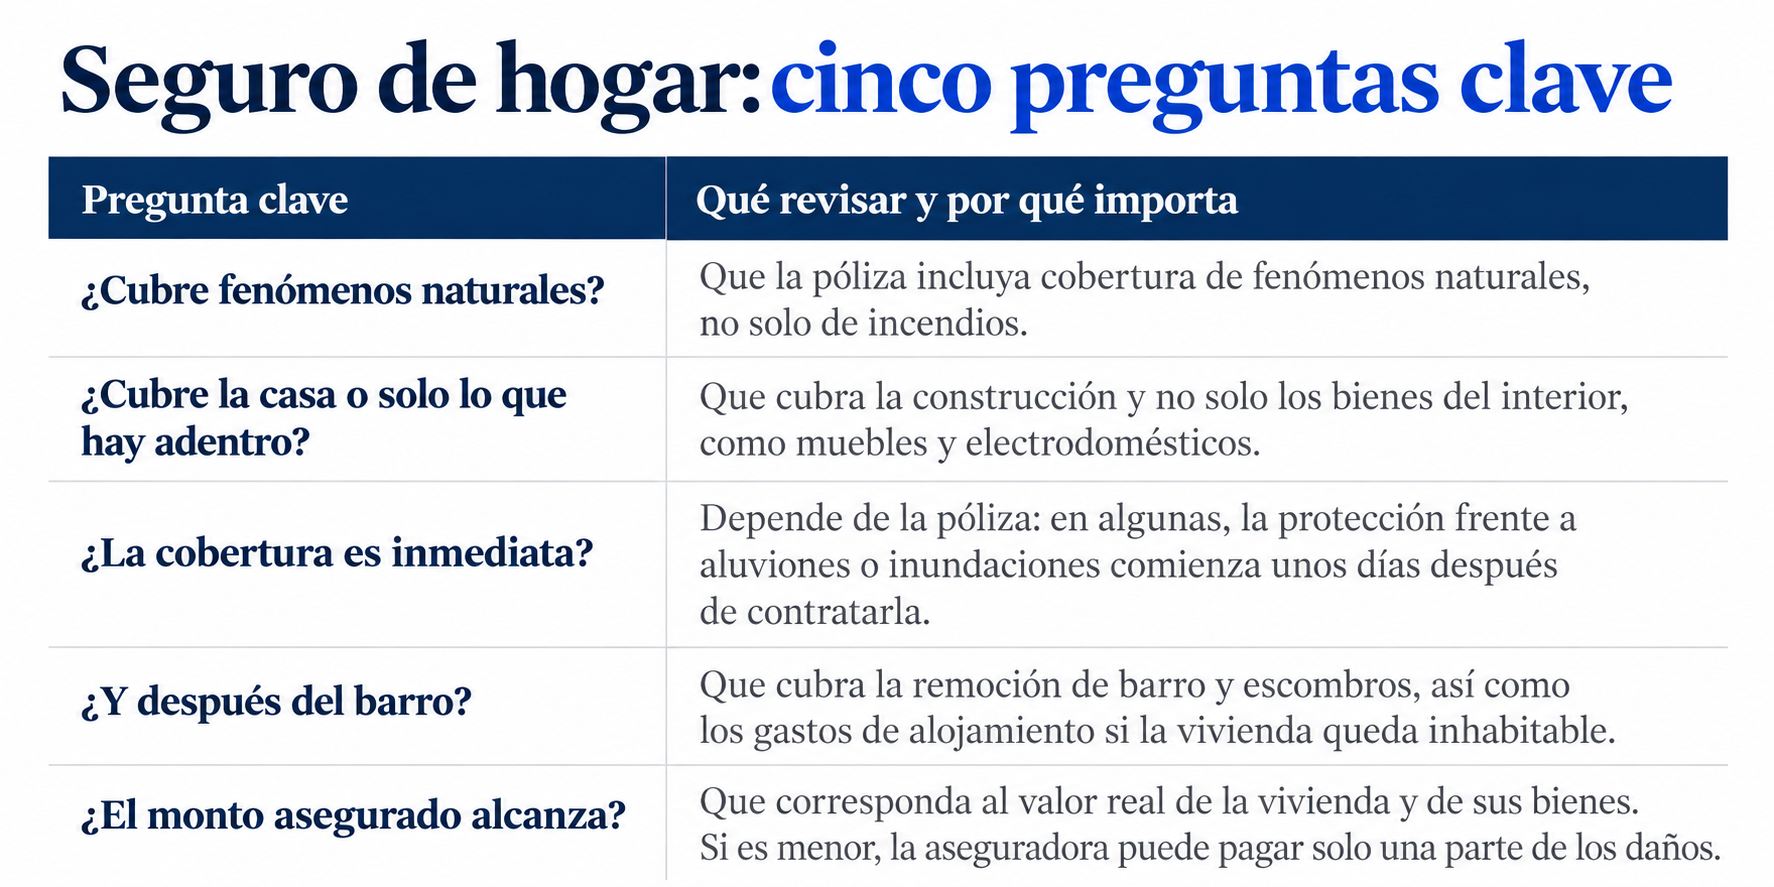
Desde ComparaOnline señalan que tener un seguro de hogar no garantiza que los daños causados por un aluvión o una inundación estén cubiertos. Arriola destaca la importancia de revisar las coberturas asociadas a fenómenos naturales y los riesgos específicos que estas contemplan. También es relevante comprobar qué se está asegurando: la construcción, los bienes del hogar o ambos. Una póliza que protege muebles y electrodomésticos no necesariamente cubre los daños a la vivienda.
Revisar la póliza antes de que llueva
Con un sistema frontal anunciado, contratar hoy no garantiza una protección inmediata: en algunas pólizas, la cobertura comienza unos días después de la contratación. Por eso, lo primero es revisar el seguro que ya se tiene (qué cubre, qué excluye y cuál es el deducible) y, si se va a cotizar, comparar alternativas con calma y no solo por el precio.
"Con un sistema frontal en curso, la pregunta ya no es cuánto cuesta el seguro, sino qué cubre. Antes de contratar o renovar, hay que revisar las coberturas por fenómenos naturales, las exclusiones, el deducible y desde cuándo rige la protección. Ese es el verdadero valor de comparar", afirmó Javier Arriola, Brand Director de ComparaOnline.
Quiénes están cotizando
Según ComparaOnline, el 54,8% de las cotizaciones de seguros de hogar de los últimos 30 días corresponde a personas de entre 35 y 54 años. El grupo de 45 a 54 años encabeza con 29,6%, seguido por el de 35 a 44 años (25,2%) y el de 55 a 64 años (19,5%). La edad promedio de quienes cotizan es de 49,8 años.
"Más allá de la edad, cada persona tiene prioridades distintas al proteger su hogar. Comparar permite encontrar una alternativa acorde con su presupuesto, sin perder de vista lo que busca proteger. Se trata de elegir con claridad qué protección está contratando y por cuánto la está pagando", afirmó Javier Arriola, Brand Director de ComparaOnline.