Canadienses relevan a Diego Masola tras perder cuota en Chile
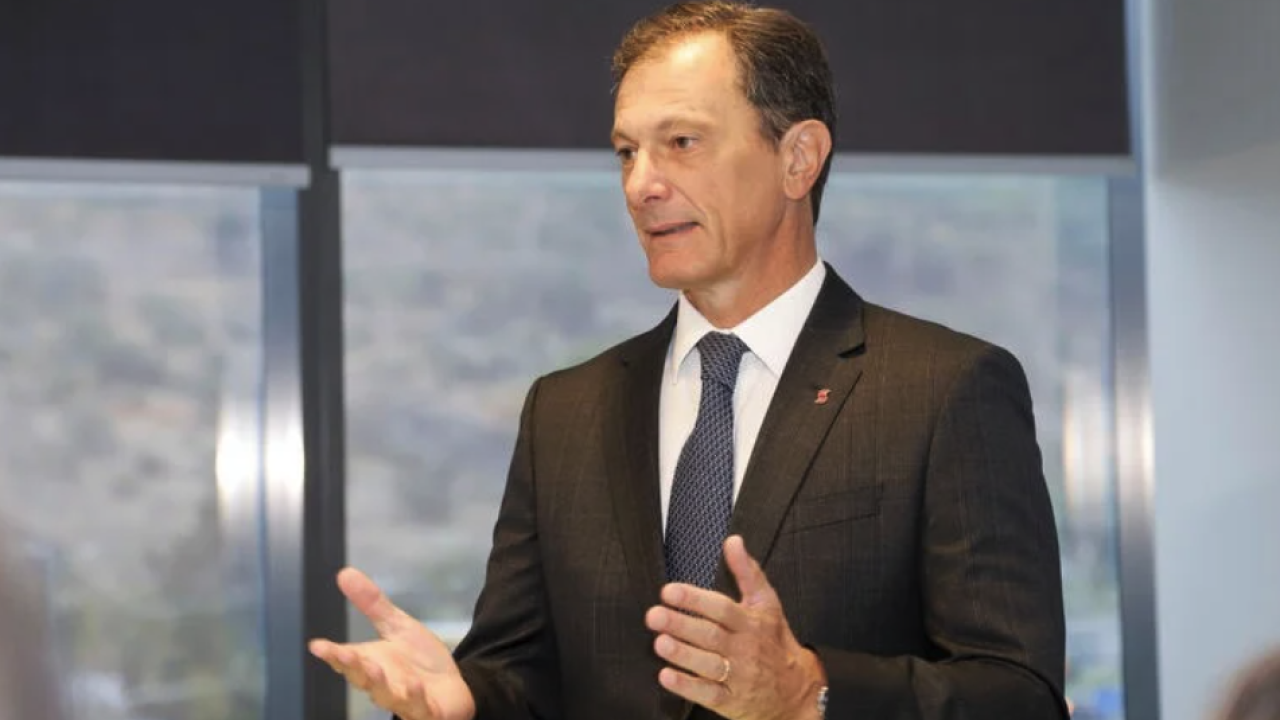
Scotiabank Chile confirmó el 13 de octubre que Diego Masola dejará la gerencia general el próximo 31 de octubre, tras cinco años al frente de la entidad. El anuncio llegó cinco días después del adelanto de El Semanal, que había recibido una negativa del banco.
Del desmentido a una búsqueda avanzada
El 8 de octubre, El Semanal, de El Mostrador, anticipó que Masola dejaría la conducción del banco hacia fines de año. Consultada por el medio, la entidad respondió que “la información consultada no es verdadera”.
Cinco días después, Scotiabank comunicó la salida mediante un hecho esencial y un comunicado. Masola dejará la gerencia el 31 de octubre y continuará como asesor estratégico durante la transición. Su retiro está previsto para fines de 2026.
Luis Álvarez, vicepresidente sénior de Finanzas, asumirá el cargo de gerente general interino a partir del 1 de noviembre. Según el comunicado, la búsqueda del próximo titular está avanzada.
El Semanal mencionó a Hernán Arellano, gerente de la División Corporativa de Banco de Chile, como posible reemplazante. Su llegada no está confirmada.
Sardón expandió el banco; Masola recibió el desafío de sostenerlo
Francisco Sardón encabezó Scotiabank Chile entre agosto de 2013 y mayo de 2021. Durante su administración, la participación en colocaciones pasó de aproximadamente 4,7% a 7,17% en 2017, antes de la incorporación de BBVA Chile.
La adquisición produjo un segundo salto de escala. Al cierre de 2020, su último ejercicio completo, Scotiabank tenía 13,78% de las colocaciones domésticas y ocupaba el quinto lugar.
Masola recibió esa estructura ampliada. El informe financiero de diciembre de 2025 registra una cuota de 13,38% a noviembre, también en quinto lugar. La diferencia es de 0,40 puntos porcentuales, aunque los cortes presentan un desfase de un mes. Ambos excluyen las sucursales y subsidiarias en el exterior.
La eficiencia mejora y la morosidad aumenta
La comparación de los últimos ejercicios completos muestra avances operativos. En 2020, los gastos de apoyo representaban 44,3% de los ingresos operacionales netos. Aplicando esa misma fórmula a 2025, la relación baja a 37,8%: el banco utiliza menos gasto de apoyo por cada peso de ingresos.
La calidad de cartera presenta el movimiento contrario. La morosidad de 90 días o más pasa de 1,45% a 2,68%. La cobertura de cartera morosa disminuye desde aproximadamente 135% a 117,33%.
Estas cifras requieren contexto. Las ayudas, reprogramaciones y liquidez extraordinaria condicionaron los indicadores de riesgo durante la pandemia. Además, en 2025 entró en vigor una nueva matriz regulatoria de provisiones de consumo.
La rentabilidad tampoco admite una comparación automática: los informes de ambos años utilizan bases distintas para medir el patrimonio.
El balance deja un desafío concreto para el próximo gerente: recuperar participación comercial, sostener la eficiencia y mejorar la calidad de cartera.